

Article mis à jour le 14 septembre 2026
Vous envisagez de créer votre entreprise ? Lors de la création d’entreprise, vous devez obligatoirement remplir la déclaration initiale de CFE (Cotisation Foncière des Entreprises). Une fois remplie et transmise, vous n’aurez plus à vous en occuper, sauf en cas de changement par la suite, comme un déménagement d’entreprise. Alors comment remplir son formulaire CFE sans erreur ?
1- Quand remplir une déclaration initiale de CFE ?
👉 Vous devez obligatoirement remplir la déclaration de CFE dans deux situations :
Déclaration initiale à la création de l’entreprise
💡 Vous avez jusqu’au 31 décembre de l’année de lancement de votre activité ou de déménagement pour le faire. Toutefois, le plus tôt sera le mieux.
Vous êtes exonéré de CFE l’année de création de l’entreprise, mais pas de l’obligation de remplir la déclaration de CFE. Justement, pour bénéficier de cette exonération, vous devez compléter le Formulaire n°1447-C-SD, qui vous est transmis peu de temps après l’enregistrement de votre entreprise.
📝 Exemple : vous avez ouvert votre entreprise le 30 novembre 2026. Vous avez jusqu’au 31 décembre 2026 pour renseigner la déclaration de CFE. Votre déclaration servira à calculer le montant de CFE dû en 2027.
Déclaration de modification de la CFE
Une déclaration de modification de la CFE doit être renseignée en cas de changement d’adresse de l’entreprise, de modification de la surface des locaux, de changement d’activité, de variation d’effectifs.
💡 Vous avez jusqu’au 2e jour ouvré suivant le 1er mai, soit généralement le 3 mai, pour remettre cette déclaration.
📝 Exemple : vous avez déménagé votre entreprise le 30 novembre 2026. Vous avez jusqu’au 3 mai 2027 pour renseigner la déclaration de modification de la CFE.
Dans cet article, nous ferons un focus sur comment remplir une déclaration initiale de CFE.
2- Comment remplir le formulaire de CFE étape par étape ?
👉 Le formulaire comprend des cadres distincts de A à D. Voici le mode d’emploi pour remplir votre déclaration de CFE :
Les cadres A1, A2, A3 et A4 du formulaire CFE
✅Le cadre A1 concerne les informations propres à l’entreprise :

Vous avez pu recevoir le document pré-rempli. Dans ce cas, si, et seulement si l’une des informations est fausse, vous devez la corriger dans la colonne de droite. Si le document n’est pas rempli, toutes les informations sont à indiquer dans la colonne de droite.
💡 Votre code NACE correspond au code APE de l’activité principale de votre entreprise. Vous le trouvez sur le site de l’Insee.
⚠️ Attention : si vous n’avez pas de comptable, ne remplissez l’encart « Comptable de l’entreprise ».
✅ Le cadre A2 concerne le lieu d’exercice d’activité. Cochez la case si vous exercez à votre domicile où chez vos clients. Dans ce cas, vous n‘avez pas à remplir les cadres B2 et C. Si vous n’avez besoin que d’un bureau pour les besoins de votre activité, indiquez 1m2 comme surface dédiée à l’activité.

✅ Dans le cadre A3, vous devez cocher « début d’activité ». Si vous exercez dans un local autre que votre siège social, cochez « Création d’établissement ».

✅ Le cadre A4 n’est à remplir que si vous reprenez une entreprise.
Les cadres B1, B2 et C relatifs à l’activité de l’entreprise
✅ Dans le cadre B1, vous allez devoir établir une projection de chiffre d’affaires. Par exemple si votre entreprise a été crée cette année, voici comment procéder :
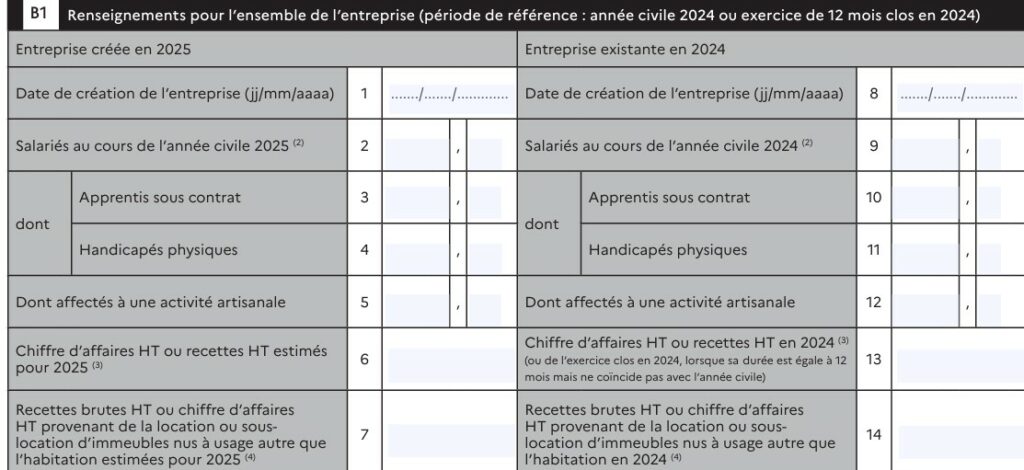
- Ligne 1 : Renseignez votre date de début d’activité
- Ligne 2 à 5 : à renseigner si vous avez des salariés
- Ligne 6 : Vous devez estimer le chiffre d’affaires que vous pensez réaliser cette année. Si vous n’estimez pas correctement le chiffre d’affaires, il n’y aura aucune conséquence puisque vous êtes exonérés la première année.
📝 Exemple : Elise débute son activité en mai 2026, soit 8 mois d’activité. Son chiffre d’affaires estimé pour ces 8 mois est de 10 000 €. Le calcul pour l’année est le suivant : (10 000 : 8) x 12 = 15 000 €. Elise doit indiquer 15 000 €.
- Ligne 7 : cette ligne n’est à remplir que si vous faites de la location ou de la sous-location de logements non meublés. Appliquez le même calcul qu’à la ligne 6
- Lignes 8 à 14 : ces cases sont à remplir dans le cas où vous avez déménagé votre micro-entreprise cette année et que celle-ci a plus d’un an.
✅ L’encart B2 permet d’obtenir des précisions sur votre établissement, il n’est pas à remplir si vous exercez à votre domicile où chez vos clients.
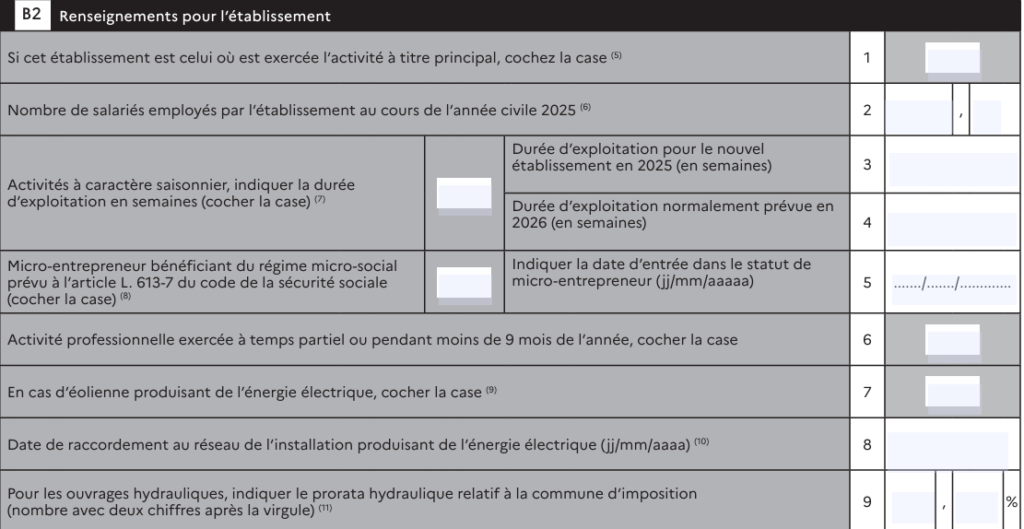
Habituellement, les principales cases à renseigner sont :
- la case activité saisonnière (activité considérée comme saisonnière si exercée entre 12 et 41 semaines par an) avec la durée d’exploitation prévue ;
- la case micro-entrepreneur avec la date de début d’activité ;
- activité professionnelle exercée en temps partiel ou moins de 9 mois dans l’année ;
✅ L’encart C n’est à remplir que si vous exercez votre activité dans un local dédié, différent de votre domicile. Ceci implique de ne pas avoir coché la case A2.

L’encart D : les exonérations
👉 Vous pouvez cocher la case « Créations d’établissement (art. 1478 bis du CGI) » dans la colonne « CFE » : case si vous venez de créer votre entreprise.
Outre l’exonération CFE octroyée à tous les entrepreneurs au cours de leur première année, il existe de nombreux cas où la CFE ne s’applique pas.
Renseignez-vous pour savoir si vous êtes en droit de bénéficier de l’une de ces exonérations. Dans ce cas, cochez la case qui vous concerne. Sinon, laissez vide !
👉 Vous avez besoin d’aide pour remplir la déclaration CFE et ainsi éviter tout risque d’erreur ? Contactez-nous !


